
Partir au Chili sans assurance voyage n’est pas illégal, mais c’est prendre un pari financier que peu de voyageurs mesurent avant le départ. Le pays n’impose aucune obligation administrative de ce type à l’entrée, contrairement à certains pays de l’espace Schengen pour les visiteurs étrangers. En revanche, dès qu’un accident ou une maladie survient loin d’un grand centre urbain, la question n’est plus « fallait-il s’assurer » mais « comment payer la facture ». Ce guide détaille les garanties réellement utiles selon le profil du voyageur, les pièges de la carte bancaire et les spécificités du système de santé chilien qui justifient une couverture solide.
L’assurance voyage est-elle obligatoire pour entrer au Chili ?
Aucune autorité chilienne n’exige la présentation d’une attestation d’assurance à la frontière pour un séjour touristique classique. La confusion vient souvent des organisateurs de circuits d’aventure : beaucoup d’agences proposant des treks en Patagonie, dans le désert d’Atacama ou sur les volcans andins imposent contractuellement une assurance assistance-rapatriement avant le départ, parce qu’elles ne veulent pas assumer le risque d’une évacuation sanitaire dans une zone reculée. Dans ce cas précis, l’assurance devient une condition d’inscription au voyage, même si elle reste juridiquement facultative pour entrer sur le territoire.
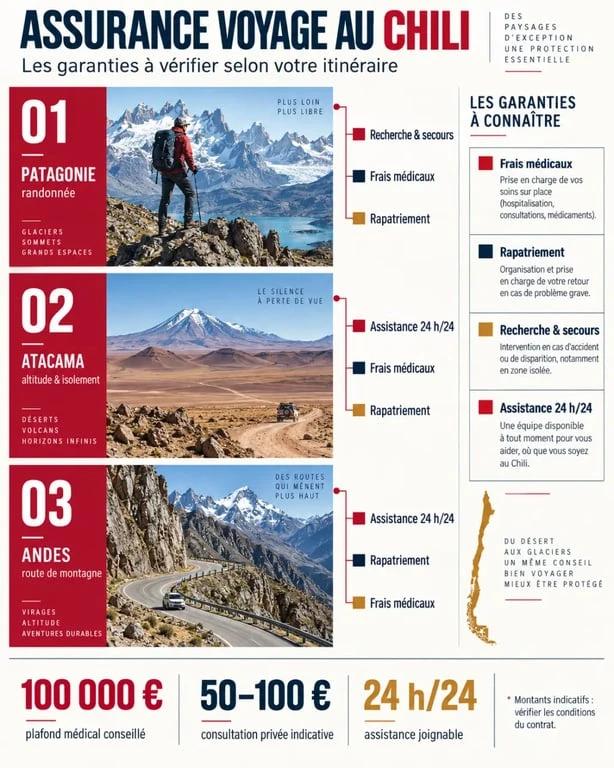
Cette nuance change la façon d’aborder le choix d’un contrat. Un voyageur qui reste sur l’axe Santiago-Valparaíso n’a pas les mêmes besoins qu’un randonneur qui s’enfonce dans les Andes pour dix jours. Dans les deux cas, l’absence d’obligation légale ne doit pas masquer le vrai motif de souscription : le coût des soins privés au Chili, largement supérieur à celui du secteur public, et l’éloignement des structures médicales dans une bonne partie du territoire.
Ce que vérifient réellement les organisateurs de circuits
Les agences qui exigent une assurance demandent généralement une preuve écrite de deux garanties précises : l’assistance-rapatriement et la prise en charge des frais de recherche et de secours. Ces deux clauses sont pensées pour les accidents en zone isolée, où une évacuation héliportée ou un rapatriement médicalisé peuvent représenter plusieurs dizaines de milliers d’euros. Avant de signer un devis, mieux vaut relire les conditions générales de vente du circuit : certaines agences précisent un plafond minimum de garantie à respecter, ce qui oriente directement le choix du contrat.
Quelles garanties choisir pour un séjour au Chili ?
Une fois la question de l’obligation clarifiée, reste à construire une couverture cohérente avec le voyage prévu. Certaines garanties sont incontournables, d’autres deviennent pertinentes selon le profil ou l’itinéraire.
Frais médicaux, hospitalisation et rapatriement
C’est le socle de tout contrat sérieux. Les formules du marché proposent des plafonds de frais médicaux à l’étranger qui varient fortement, de 200 000 € chez certains assureurs généralistes jusqu’à 1 000 000 € sur des offres plus complètes. Le rapatriement sanitaire doit être inclus sans franchise excessive, avec une assistance médicale accessible 24 heures sur 24 et 7 jours sur 7, idéalement dans une langue que le voyageur maîtrise. Un point trop souvent négligé : la prise en charge directe par l’assureur auprès de la clinique, qui évite d’avancer des sommes importantes sur place avant remboursement.
Recherche-secours, bagages et responsabilité civile
Pour les voyageurs qui prévoient des activités en montagne ou en zone isolée, la garantie recherche et secours mérite une attention particulière : certains contrats plafonnent cette prise en charge à quelques milliers d’euros par personne, un montant qui peut sembler confortable jusqu’à ce qu’une opération de secours en haute altitude mobilise plusieurs intervenants sur plusieurs jours. La responsabilité civile vie privée à l’étranger et l’assurance bagages complètent utilement le socle médical, sans en être le cœur.
Annulation et interruption de séjour
L’option annulation reste souvent optionnelle et soumise à un délai de souscription serré, généralement dans les jours suivant l’achat du billet ou du séjour. Elle prend tout son sens pour un voyage organisé avec un acompte important déjà versé. L’interruption de séjour, elle, couvre un retour anticipé pour un motif grave survenant pendant le voyage : hospitalisation d’un proche, événement familial imprévu.
Quelle assurance selon la durée et le profil du voyage ?
Le bon contrat n’est pas le même pour un séjour de deux semaines et pour une expatriation de plusieurs années. Cette segmentation conditionne directement le niveau de plafond nécessaire et le type de produit à choisir.
Séjour touristique de moins de 90 jours
Pour un voyage classique, une formule court séjour avec assistance médicale et rapatriement suffit dans la grande majorité des cas. L’essentiel est de vérifier le plafond de frais médicaux et l’absence d’exclusion sur les activités prévues, notamment la randonnée en altitude, souvent mal couverte par les contrats les plus basiques.
Long séjour, étudiants et expatriation
Au-delà de trois mois, les besoins changent de nature. Un contrat voyage classique atteint vite ses limites, tant en durée de validité qu’en garanties adaptées à une vie quotidienne sur place. Les étudiants partant au Chili pour un semestre ou une année universitaire ont intérêt à se tourner vers une assurance santé internationale spécifique, qui couvre les consultations courantes en plus de l’urgence. Les expatriés, eux, sortent du champ de l’assurance voyage pour entrer dans celui de l’assurance santé internationale ou de l’assurance expatrié, pensée pour un usage récurrent et non plus ponctuel.
Pourquoi les frais médicaux au Chili justifient une couverture solide
Le système de santé chilien repose sur deux piliers bien distincts : le FONASA (Fondo Nacional de Salud), qui couvre environ 76,5 % de la population via le secteur public, et les ISAPRE (Instituciones de Salud Previsional), des organismes privés qui couvrent environ 19 % des habitants. Un touriste étranger n’a pas accès aux tarifs préférentiels du FONASA et se retrouve de fait orienté vers le secteur privé en cas d’urgence, où les tarifs grimpent rapidement : une consultation chez un généraliste privé coûte entre 30 000 et 60 000 pesos chiliens, soit environ 35 à 70 €, et une consultation spécialisée dépasse souvent 100 000 pesos, autour de 115 €. Une hospitalisation, même courte, change complètement d’échelle de coût dans une clinique privée par rapport au tarif public, qui se situe plutôt entre 20 000 et 50 000 pesos par journée, soit 23 à 58 €.
Ce contraste entre les deux circuits de soins explique pourquoi les voyageurs qui comptent sur le seul système public prennent un risque : les délais y sont parfois longs, avec un délai moyen de 78 jours pour une opération de la cataracte et 408 jours pour une opération de la hanche selon les indicateurs du secteur. Un touriste ou un expatrié en urgence n’a ni le temps ni l’intérêt d’attendre une liste d’attente publique ; il se dirige vers le privé, où l’assurance devient le seul filet réaliste.
Cette dépendance au secteur privé prend tout son sens face à la géographie du pays. Le territoire multiplie les zones où l’aide médicale met du temps à arriver : les pistes de l’Atacama, où le réseau téléphonique disparaît, les sentiers de Patagonie, à plusieurs heures de la route la plus proche, les routes de montagne andines, où un accident isole immédiatement des secours. Dans ces zones, des plafonds élevés et une couverture géographique large ne sont pas un confort superflu : ils font la différence entre une prise en charge rapide et une attente coûteuse.
La carte bancaire couvre-t-elle un voyage au Chili ?
Beaucoup de voyageurs pensent être couverts simplement parce qu’ils ont payé leur billet avec une carte haut de gamme. C’est parfois vrai, mais rarement dans les proportions qu’ils imaginent. Les cartes Visa et Mastercard premium incluent souvent une assistance voyage, mais avec des conditions précises : le séjour doit généralement être payé en totalité ou en majorité avec cette carte, la durée de couverture est plafonnée dans le temps, et les plafonds de frais médicaux sont souvent inférieurs à ceux d’un contrat voyage dédié.
Avant de partir, la vérification la plus utile consiste à contacter directement sa banque ou à consulter les conditions générales associées à sa carte, plutôt que de se fier au discours commercial général de la gamme. Il faut regarder trois points précis : le plafond de frais médicaux à l’étranger, l’inclusion ou non du rapatriement, et les exclusions liées aux activités sportives ou à la randonnée en altitude, souvent absentes des couvertures bancaires standards. Pour un circuit d’aventure ou un séjour de plus de trois mois, la couverture carte bancaire seule est presque toujours insuffisante et doit être complétée par un contrat dédié.
Comment obtenir un devis et une attestation d’assurance ?
La souscription se fait aujourd’hui presque exclusivement en ligne, avec un devis généré en quelques minutes à partir de la durée du séjour, du nombre de voyageurs et de leur âge. L’attestation d’assurance, indispensable pour les organisateurs de circuits ou pour certaines démarches administratives sur place, est envoyée automatiquement par e-mail après paiement, généralement disponible en français, en espagnol et en anglais, ce qui facilite les échanges avec un prestataire de santé chilien ou une agence locale.
Un dernier réflexe mérite d’être pris avant le départ : conserver une copie papier et une copie numérique de l’attestation, ainsi que le numéro d’assistance internationale, dans un endroit accessible même en cas de perte du téléphone. En zone isolée, où le réseau mobile est incertain, c’est souvent ce détail simple qui fait la différence entre une prise en charge rapide et des heures perdues à chercher un numéro de contact.